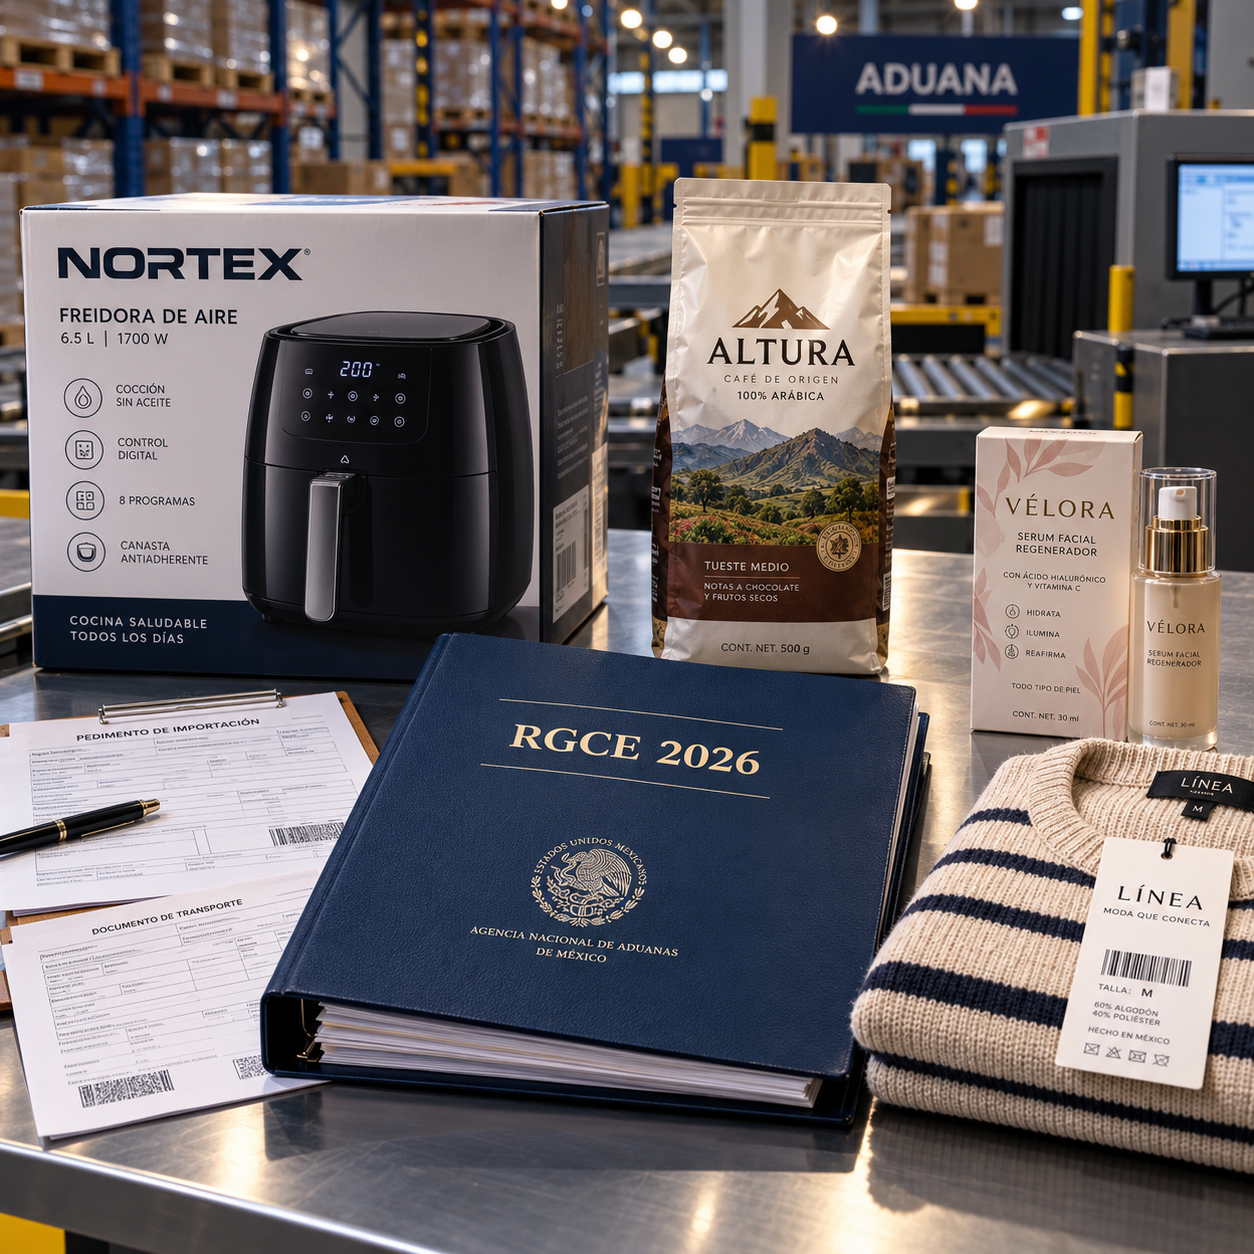

Un error en el etiquetado de un producto (NOM) importado puede ocasionar multas, retrasos y complicaciones durante el despacho aduanero. Por ello, conocer las disposiciones aplicables resulta fundamental para evitar contratiempos. El 22 de septiembre de 2026, el Diario Oficial de la Federación publicó la Segunda Resolución de Modificaciones a las Reglas Generales de Comercio Exterior (RGCE) para 2026. Esta actualización contempla cambios en diversos procedimientos aduaneros y en disposiciones relacionadas con el cumplimiento normativo.
Entre las modificaciones destaca la regla 3.7.20, relacionada con las multas por incumplimientos de etiquetado e información comercial.
Aunque no establece un nuevo plazo para corregir irregularidades, actualiza los fundamentos legales del procedimiento. Su aplicación también resulta relevante para comprender el papel de las Unidades de Inspección acreditadas.
¿Qué es la Segunda Resolución de Modificaciones a las RGCE 2026?
Las Reglas Generales de Comercio Exterior son disposiciones emitidas por el Servicio de Administración Tributaria (SAT). Su función es establecer procedimientos y requisitos para realizar operaciones de comercio exterior en México.
Estas reglas complementan la legislación aduanera y permiten regular aspectos como importaciones, exportaciones, documentación, certificaciones y cumplimiento de obligaciones.
La Segunda Resolución de Modificaciones a las RGCE 2026 entró en vigor, de manera general, el 23 de septiembre de 2026, con una excepción específica relacionada con el Anexo 22.
Entre sus principales modificaciones se encuentran:
- Actualizaciones en procedimientos y documentación aduanera.
- Cambios en los requisitos aplicables a agentes y agencias aduanales.
- Ajustes a disposiciones para empresas certificadas.
- Modificaciones a los anexos 1, 2 y 22.
- Actualización de los fundamentos legales relacionados con multas por incumplimientos de etiquetado.
Para los importadores de productos sujetos a Normas Oficiales Mexicanas (NOM), uno de los aspectos más relevantes es la regla 3.7.20.
Irregularidades de etiquetado durante el reconocimiento aduanero
Durante el reconocimiento aduanero, las autoridades pueden verificar las mercancías y la documentación presentada para su importación.
Esta revisión permite identificar posibles incumplimientos relacionados con las regulaciones y restricciones no arancelarias, incluidas determinadas NOM de información comercial.
Por ejemplo, un producto puede presentar información incompleta, datos incorrectos o inconsistencias respecto de los requisitos establecidos en la norma correspondiente.
Cuando la autoridad identifica una irregularidad, las consecuencias dependen del incumplimiento detectado y del procedimiento legal aplicable.
En algunos casos, las mercancías pueden quedar sujetas a medidas aduaneras mientras se determina su situación.
Sin embargo, no todos los errores de etiquetado reciben el mismo tratamiento. La legislación distingue entre diferentes incumplimientos y contempla procedimientos específicos para determinadas irregularidades de información comercial.
Aquí adquiere importancia la regla 3.7.20 y su relación con el Anexo 26 de las RGCE.
Regla 3.7.20: modificaciones relacionadas con las multas por etiquetado
La regla 3.7.20 establece un procedimiento para determinados incumplimientos de NOM de información comercial detectados durante el reconocimiento aduanero.
Su aplicación se relaciona con las NOM señaladas en el numeral 3 del Anexo 2.4.1 del Acuerdo de Reglas y Criterios de la Secretaría de Economía.
Además, la irregularidad debe corresponder a datos omitidos o inexactos contemplados expresamente en el Anexo 26 de las RGCE.
La modificación publicada el 22 de septiembre de 2026 actualizó los fundamentos legales de esta disposición.
Anteriormente, la regla hacía referencia al artículo 176, fracción II, de la Ley Aduanera. Con la reforma, se incorporaron las referencias a los artículos 184, fracción XIV, y 185, fracción XIII.
Es importante aclarar que esta modificación no creó un nuevo procedimiento de regularización ni amplió el plazo previamente establecido.
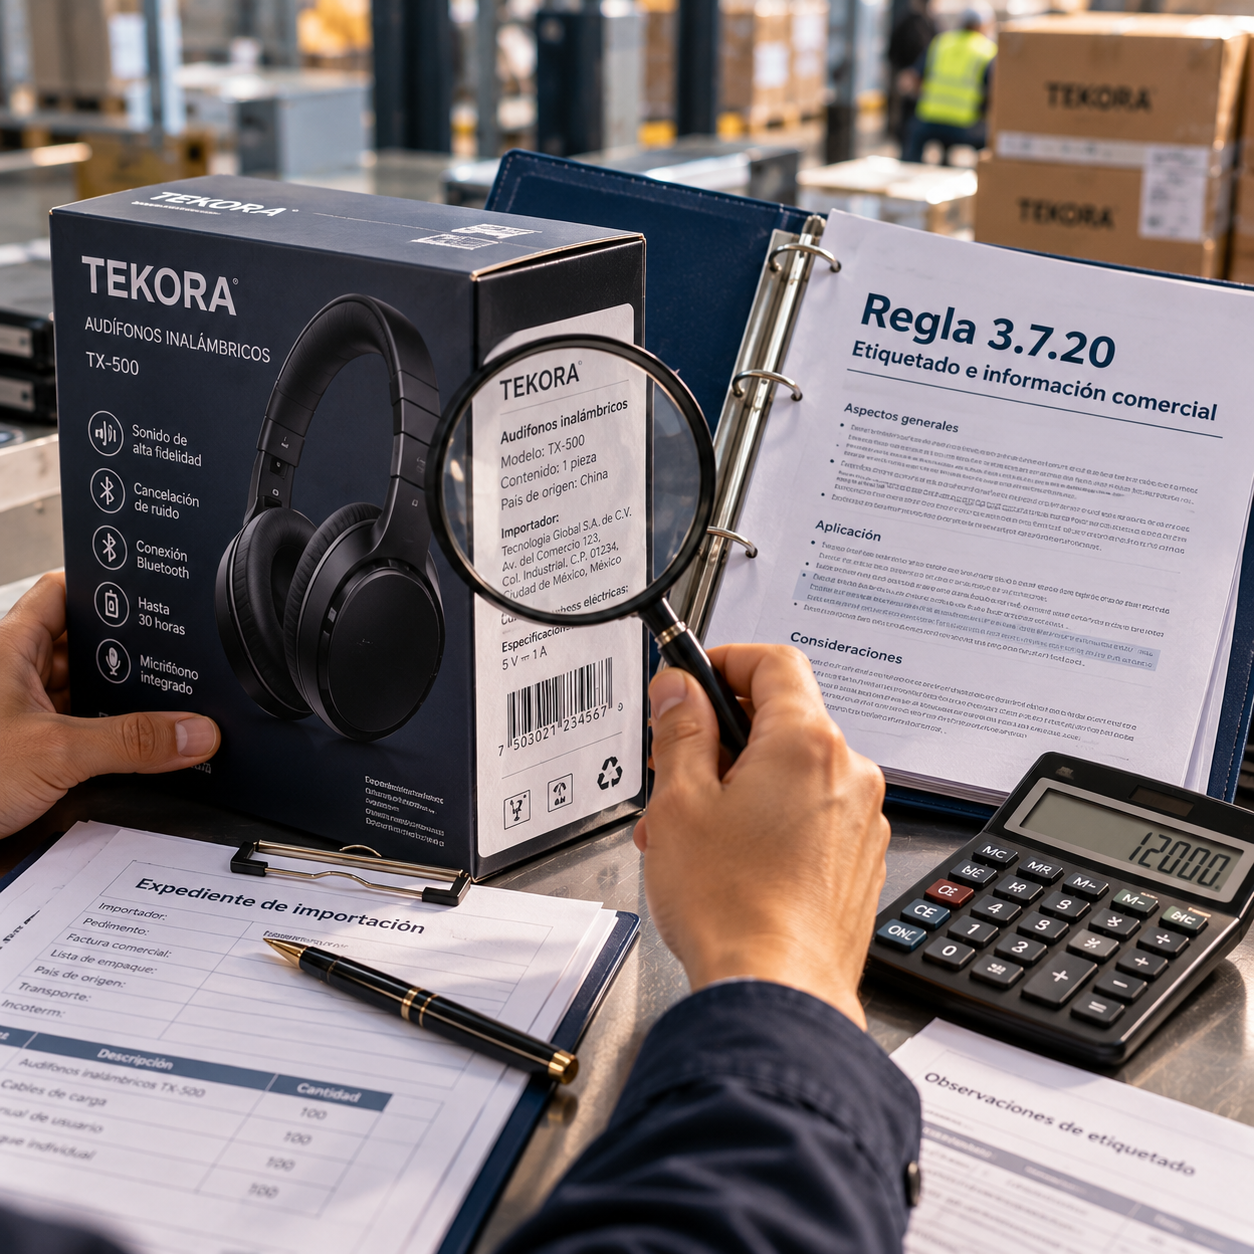
Su principal cambio consiste en actualizar las referencias legales relacionadas con la infracción y la multa correspondiente.
En términos prácticos, los importadores deben identificar si la irregularidad detectada se encuentra dentro de los supuestos contemplados por esta disposición.
RGCE 2026: 30 días para acreditar el cumplimiento de NOM
La regla 3.7.20 permite que el interesado acredite el cumplimiento de la NOM correspondiente dentro de los 30 días siguientes a la notificación del acta.
Este plazo aplica cuando se presentan las condiciones específicas establecidas en la regla, particularmente respecto de la información comercial señalada en el Anexo 26.
No significa que cualquier incumplimiento pueda corregirse automáticamente dentro de ese periodo.
Por ejemplo, si la autoridad identifica información comercial omitida en una etiqueta, primero deberá determinarse si corresponde a los supuestos regulados.
También es importante diferenciar este procedimiento de las alternativas de cumplimiento de NOM mediante inspección en domicilio particular.
Aunque ambos pueden relacionarse con el etiquetado de mercancías importadas; sus fundamentos, condiciones y procedimientos son distintos.
Por ello, el plazo de 30 días de la regla 3.7.20 no debe confundirse con el periodo aplicable a los servicios de inspección en domicilio particular.
Multas por errores de etiquetado: consecuencias para los importadores
Los incumplimientos de información comercial también pueden representar consecuencias económicas.
El artículo 184, fracción XIV, de la Ley Aduanera contempla infracciones relacionadas con la omisión o inexactitud de datos correspondientes al cumplimiento de NOM de información comercial.
Por su parte, el artículo 185, fracción XIII, establece una multa equivalente del 2% al 10% del valor comercial de las mercancías para la infracción correspondiente.
Por ejemplo, si una mercancía tiene un valor comercial de $500,000 MXN, una multa de este tipo podría representar:
- 2%: $10,000 MXN.
- 10%: $50,000 MXN.
Este ejemplo es ilustrativo. La sanción concreta depende de la aplicación de la legislación y las circunstancias del caso.
Además, acreditar posteriormente el cumplimiento de la NOM no significa necesariamente que desaparezca la obligación de pagar la multa.
Por esta razón, detectar inconsistencias antes del despacho aduanero puede ayudar a prevenir gastos adicionales.
NOM de etiquetado comprendidas en el Anexo 26 de las RGCE
El Anexo 26 de las RGCE 2026 identifica los datos omitidos o inexactos relacionados con determinadas NOM de información comercial.
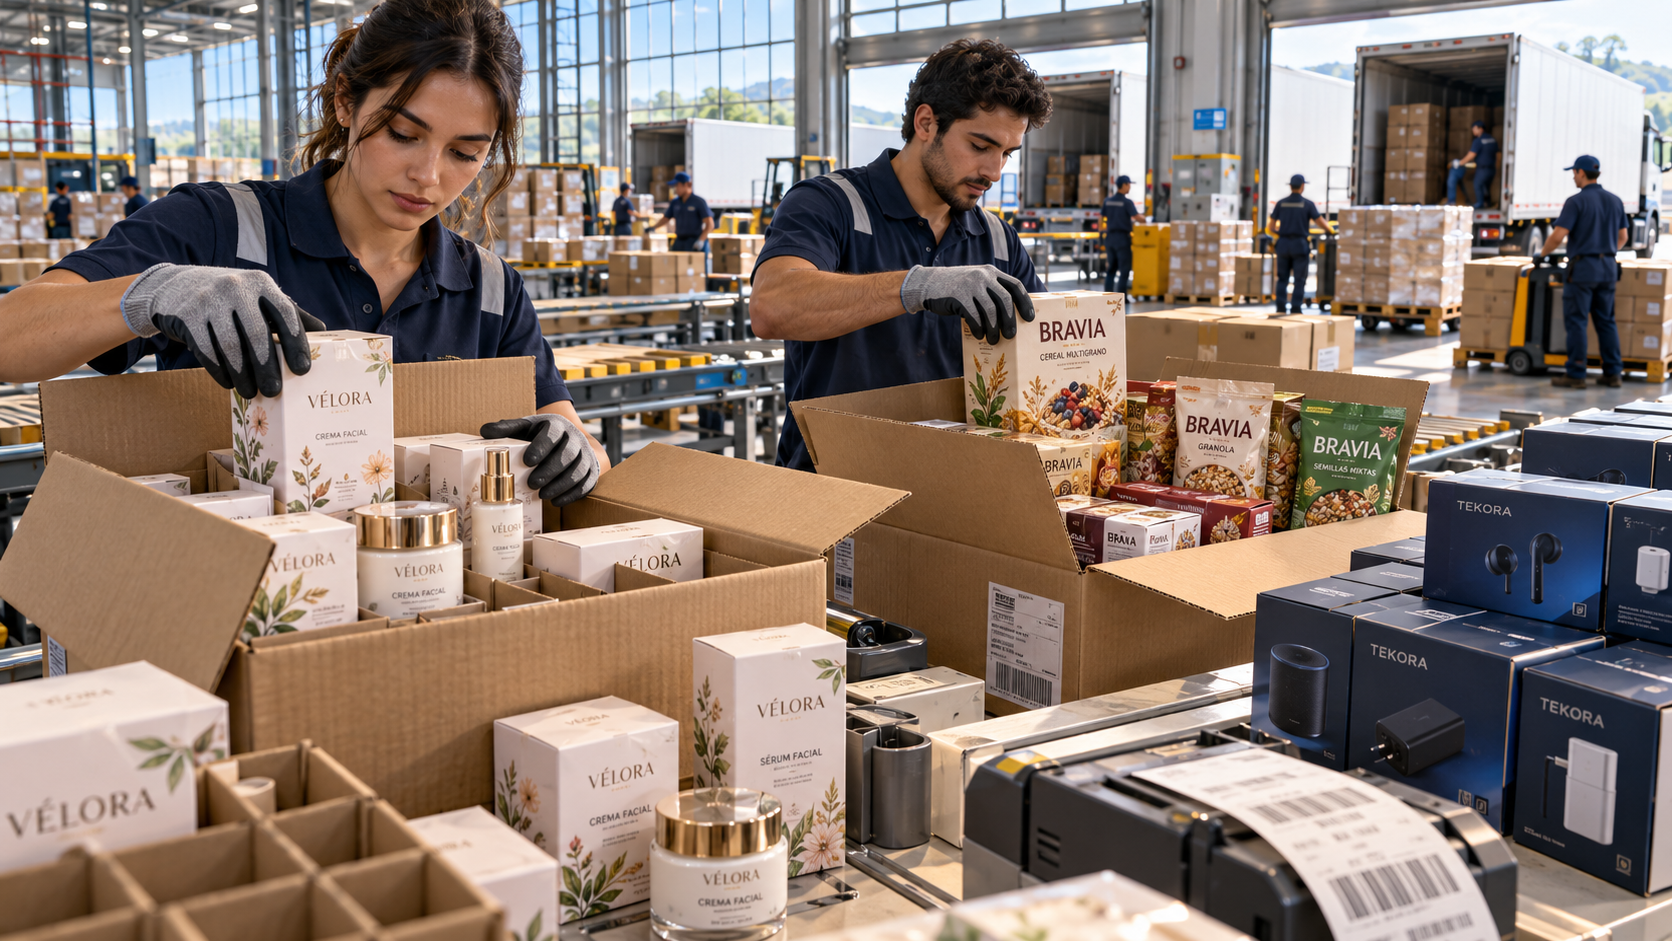
Estas disposiciones abarcan diferentes categorías de productos, como textiles, alimentos, artículos electrónicos, cosméticos y calzado.
Entre las normas contempladas se encuentran:
| Norma Oficial Mexicana | Productos regulados |
|---|---|
| NOM-004-SE-2021 | Productos textiles, prendas de vestir y ropa de casa. |
| NOM-050-SCFI-2004 | Productos sujetos a requisitos generales de información comercial. |
| NOM-051-SCFI/SSA1-2010 | Alimentos y bebidas no alcohólicas preenvasados. |
| NOM-024-SCFI-2013 | Productos eléctricos, electrónicos y electrodomésticos. |
| NOM-020-SCFI-1997 | Calzado, artículos de piel y productos relacionados. |
| NOM-141-SSA1/SCFI-2012 | Productos cosméticos preenvasados. |
| NOM-142-SSA1/SCFI-2014 | Bebidas alcohólicas. |
| NOM-015-SCFI-2007 | Juguetes. |
El Anexo 26 también contempla otras NOM, entre ellas las correspondientes a determinados productos de vainilla, materiales retardantes de flama, pinturas y atún preenvasado.
Sin embargo, la inclusión de una NOM no significa que todos sus requisitos estén comprendidos en este procedimiento.
El propio Anexo establece excepciones relacionadas con determinados datos y numerales.
Por ejemplo, en la NOM-051 se excluye expresamente la información nutrimental del numeral 4.2.8. En la NOM-004 también existen excepciones relacionadas con la identificación del responsable del producto.
Por ello, resulta indispensable revisar tanto la NOM aplicable como los apartados específicos señalados en el Anexo 26.
La lista completa puede consultarse en el Anexo 26 de las RGCE 2026 publicado por el SAT.
¿Cómo impacta la resolución a las Unidades de Inspección acreditadas?
Las Unidades de Inspección acreditadas participan en la evaluación de la conformidad de productos sujetos a determinados NOM de etiquetado e información comercial.
Su función consiste en verificar los requisitos correspondientes, dentro del alcance de su acreditación y aprobación, mediante los procedimientos aplicables.
Aunque la Segunda Resolución no establece nuevas obligaciones generales para estas unidades, si refuerza la importancia de distinguir sus servicios de los procedimientos aduaneros.
La intervención de las Unidades de Inspección
Las Unidades de Inspección pueden intervenir en procedimientos de evaluación de la conformidad relacionados con el etiquetado de productos importados.
Dependiendo del servicio contratado y de la regulación aplicable, pueden realizar revisiones, inspecciones y emitir documentos que acrediten los resultados obtenidos.
Entres estos documentos se encuentran las Constancias de Conformidad y los Dictámenes de Cumplimiento, utilizados en procedimientos distintos.
La Constancia de Conformidad y el Dictamen de Cumplimiento no son documentos intercambiables. Su utilización depende de las condiciones y del procedimiento de evaluación correspondiente.
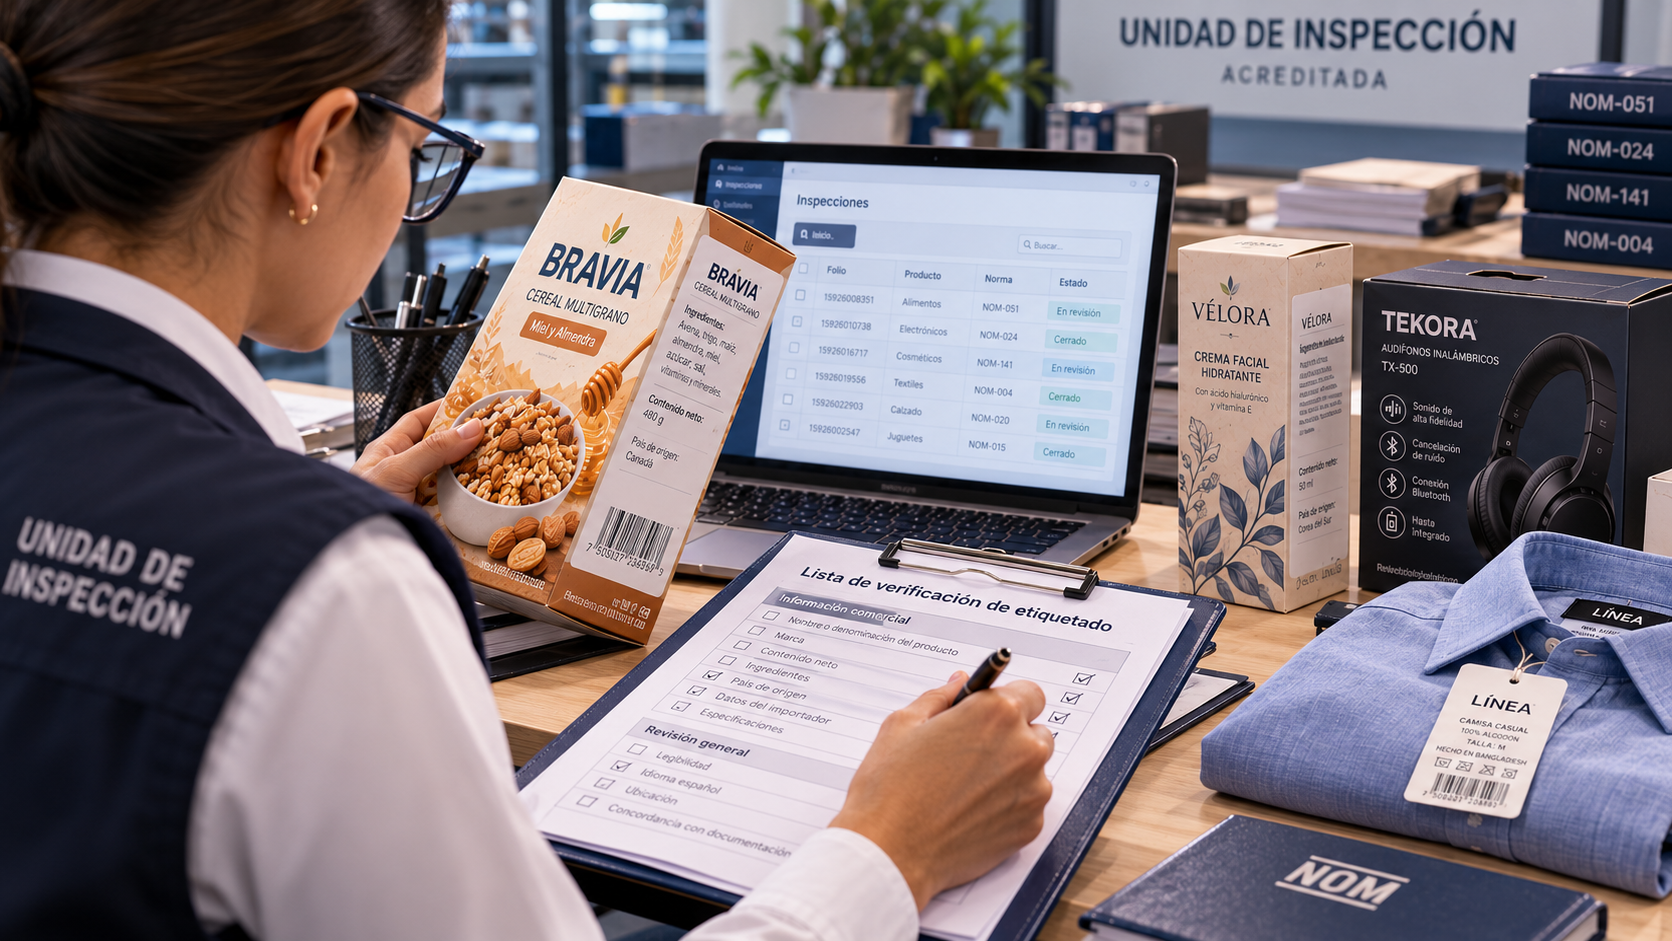
Por ello, el importador debe identificar qué documento requiere y cuál es el momento adecuado para obtenerlo.
Relación con la regla 3.7.20
Cuando una irregularidad se detecta durante el reconocimiento aduanero, resulta necesario distinguir entre la evaluación de la conformidad y el procedimiento de la autoridad.
Una Unidad de Inspección puede intervenir cuando el procedimiento correspondiente permite o requiere sus servicios.
Sin embargo, la regla 3.7.20 no establece que contratar una inspección sea suficiente, por sí mismo, para resolver cualquier irregularidad.
Tampoco otorga a las Unidades de Inspección facultades para sustituir las decisiones de las autoridades aduaneras.
Por ello, cada caso debe analizarse conforme a las NOM aplicable, la irregularidad identificada y el procedimiento legal correspondiente.
La importancia de una evaluación preventiva
La revisión anticipada del etiquetado representa una herramienta para identificar inconsistencias antes de que generen consecuencias durante una importanción.
Mediante sus servicios de evaluación de la conformidad, las Unidades de Inspección pueden ayudar a los importadores a verificar requisitos específicos.
Esto resulta especialmente importante para empresas que manejan diferentes productos y deben cumplir con varias NOM de infromaicón comercial.
En este contexto, la resolución destaca la necesidad de comprender las diferentes entre prevenir un incumplimiento y atender una irregularidad detectada por la autoridad.
Otros cambios de las RGCE 2026 que deben conocer los importadores
Además de las disposiciones relacionadas con el etiquetado, la Segunda Resolución incorpora modificaciones a diferentes procedimientos de comercio exterior.
Entre los cambios destacan los relacionados con documentación aduanera, certificaciones y actualización de formatos.
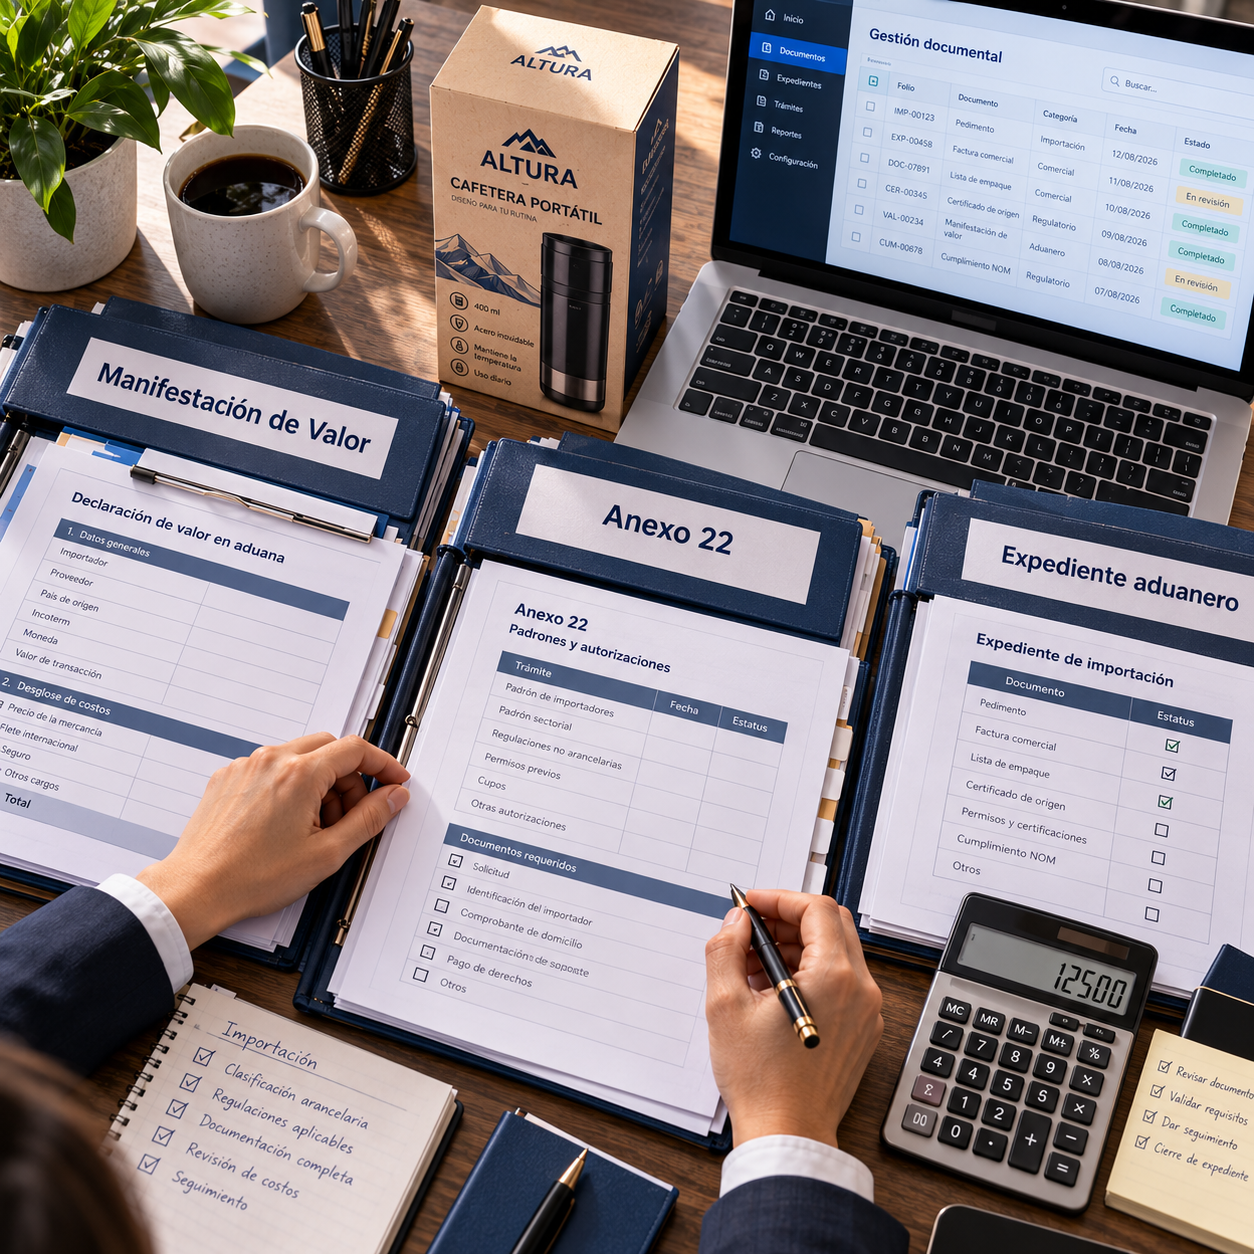
Documentación de agentes y agencias aduanales. Se ajustan disposiciones relacionadas con los expedientes electrónicos que deben integrar y mantener actualizados.
Manifestación de Valor. Se modifican disposiciones transitorias relacionadas con la presentación de información y documentación vinculada con este trámite.
Empresas certificadas. Se actualizan procedimientos relacionados con el cumplimiento de obligaciones y la atención de requerimientos dentro de determinados esquemas de certificación.
Anexo 1, 2 y 22. Se incorporan modificaciones a formatos, fichas de trámite e información utilizada en procedimientos aduaneros.
La resolución también contempla una disposición específica para importar muestras de hasta dos kilogramos de determinadas mercancías del sector azucarero.
Esta facilidad tiene condiciones particulares y no constituye una autorización general para importar muestras de cualquier producto sujeto a NOM.
Aunque estas modificaciones tienen alcances diferentes, todas deben analizarse según el tipo de operación y las obligaciones de cada importador.
Principales implicaciones de la resolución a las RGCE para los importadores
Las modificaciones a las RGCE 2026 requieren que las empresas mantengan actualizados sus procedimientos y conozcan las disposiciones aplicables a sus mercancías.
En materia de etiquetado, existen tres aspectos que merecen especial atención.
Costos por incumplimiento. Los errores pueden ocasionar multas y gastos relacionados con la atención de irregularidades.
Retrasos en las operaciones. Cuando una mercancía presenta problemas durante el reconocimiento aduanero, pueden generarse procedimientos que afecten su disponibilidad.
Control de información y documentación. Los importadores necesitan verificar que sus productos y expedientes cumplan con los requisitos correspondientes.
Estas situaciones pueden afectar la planeación logística y comercial de una empresa.
Por ello, resulta conveniente establecer controles preventivos y mantener una comunicación adecuada con los participantes de la operación aduanera.
La inspección de etiquetado como herramienta preventiva
Cumplir con las NOM de información comercial requiere más que colocar una etiqueta en español.
Los importadores deben identificar la norma aplicable y verificar que los datos declarados correspondan con las características del producto.
También deben revisar aspectos como denominación, contenido, país de origen, advertencias y demás información exigida, según corresponda.
Una revisión anticipada permite identificar posibles errores antes de que las mercancías lleguen a una etapa crítica de su importación.
En este proceso, los servicios de revisión, constancia de conformidad y dictamen de cumplimiento pueden contribuir a evaluar los requisitos de etiquetado.
Cada servicio tiene características y aplicaciones diferentes, por lo que debe seleccionarse conforme al procedimiento correspondiente.
La importancia del cumplimiento normativo en las importaciones
La Segunda Resolución de Modificaciones a las RGCE 2026 actualiza disposiciones relevantes para las operaciones de comercio exterior en México.
En materia de etiquetado, destaca la modificación de la regla 3.7.20 y su relación con las sanciones por información comercial omitida o inexacta.
Para los importadores, conocer estas disposiciones permite comprender mejor los riesgos asociados con el incumplimiento de las NOM.
Para las Unidades de Inspección, resulta fundamental distinguir sus funciones de evaluación de la conformidad de las facultades de las autoridades aduaneras.
Revisar el etiquetado antes de importar es una medida preventiva que puede ayudar a evitar costos, retrasos y complicaciones.